Domain gadget-review.de kaufen?
Wir ziehen mit dem Projekt
gadget-review.de um.
Sind Sie am Kauf der Domain
gadget-review.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gadget-review.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
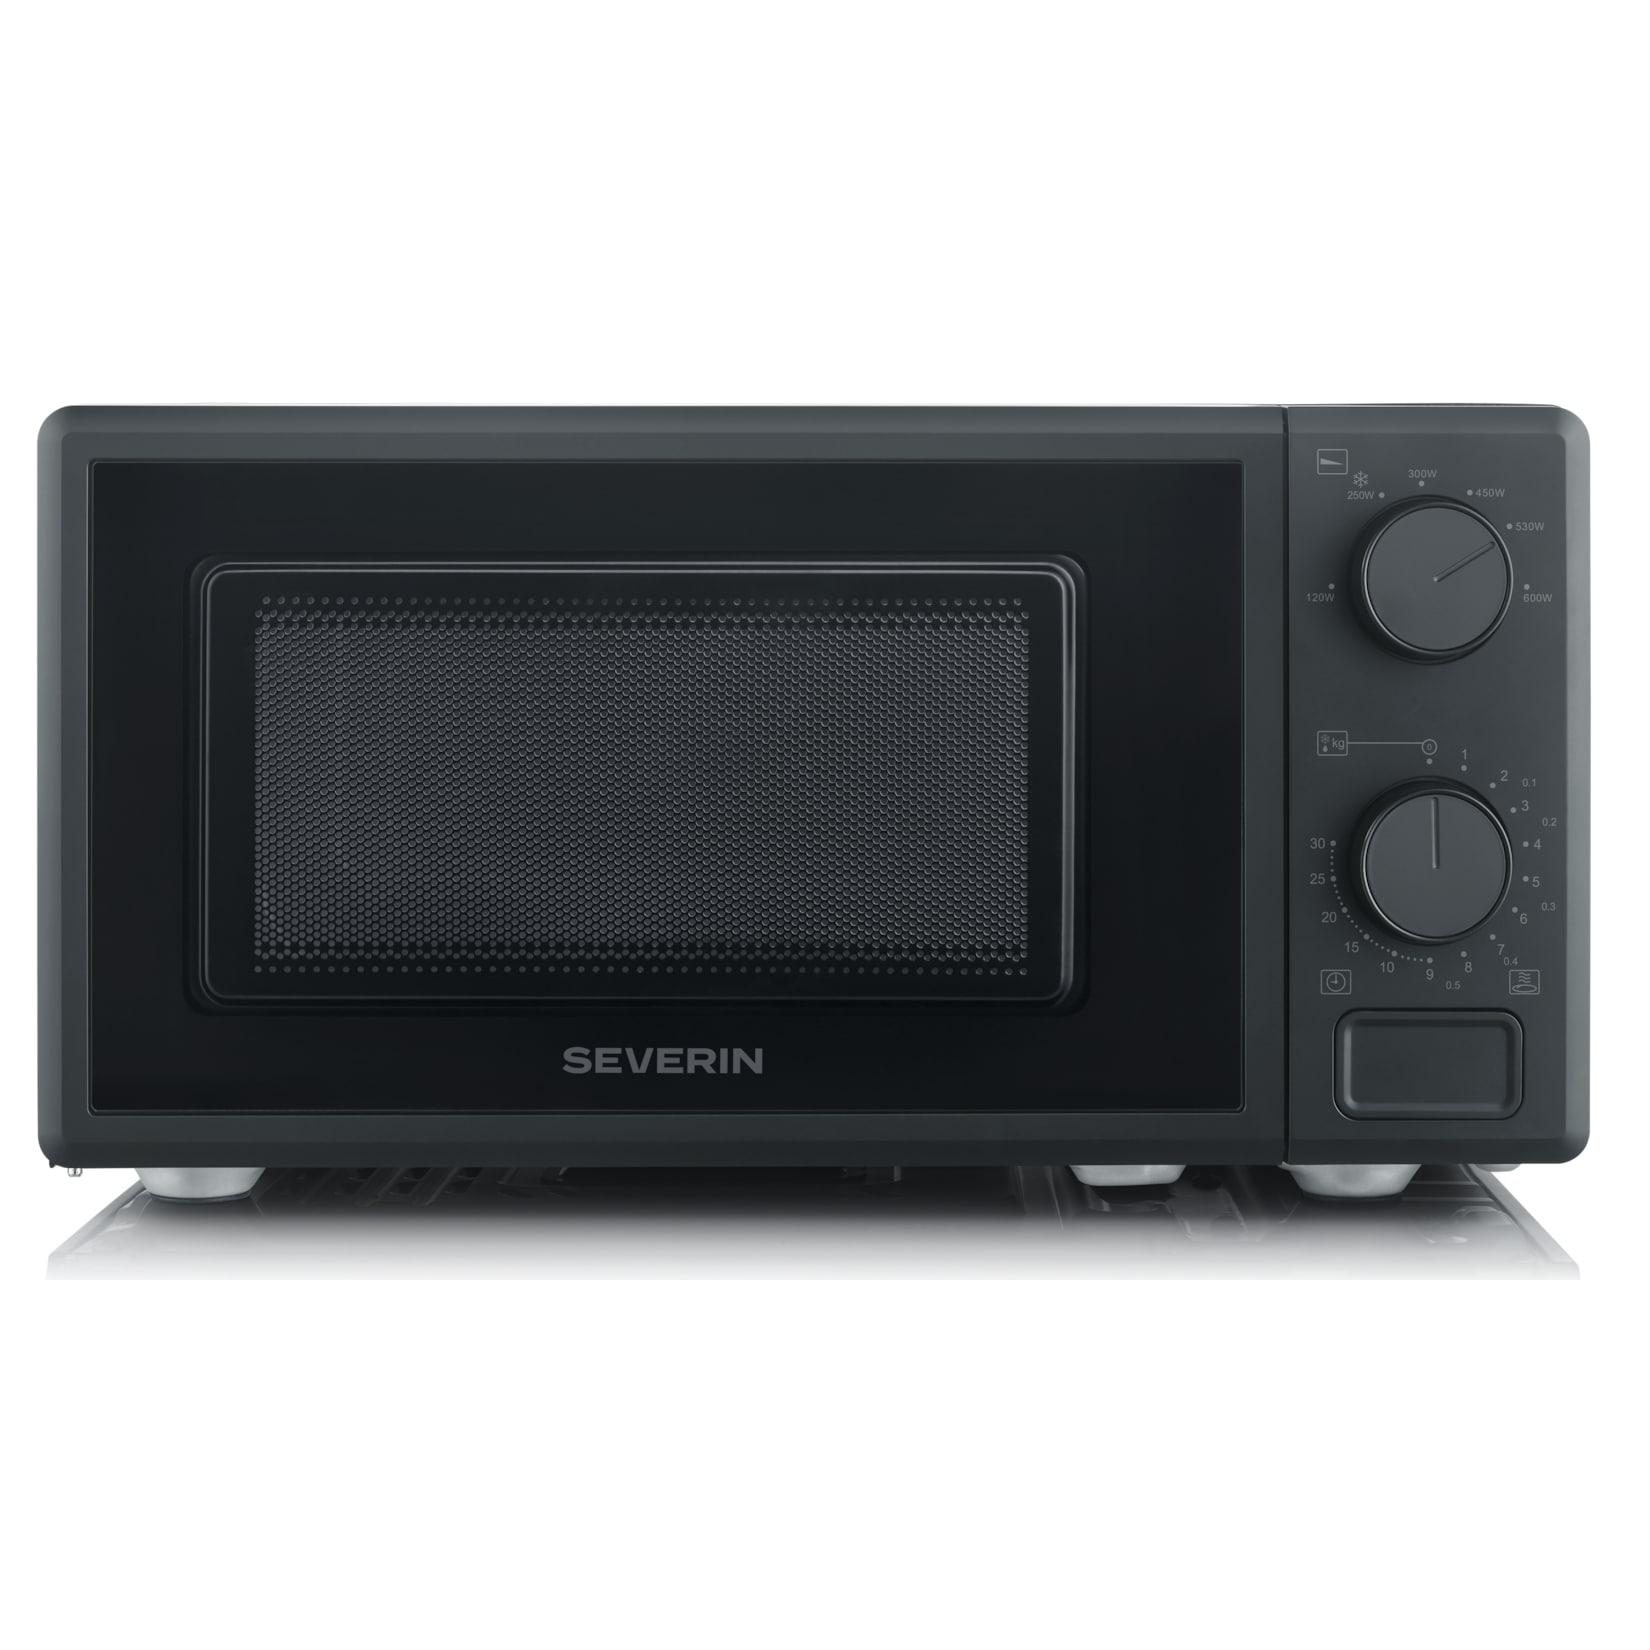
SEVERIN MW 7882 Mikrowelle (Kompaktes Design, 17 Liter, 600 Leistung Leistung, 5 Leistungsstufen, Auftau-Funktion, Drehteller 24,5 cm, 30 Minuten Timer, lackierter Innenraum, Schwarz)SEVERIN MW 7882 Mikrowelle – Kompaktes Design für Ihren HaushaltDieSEVERIN MW 7882 Mikrowelleist die ideale Lösung für alle, die eine zuverlässige und platzsparende Küchenhilfe suchen. Mit ihrem modernen, schwarzen Design fügt sie sich nahtlos in jede Küch69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
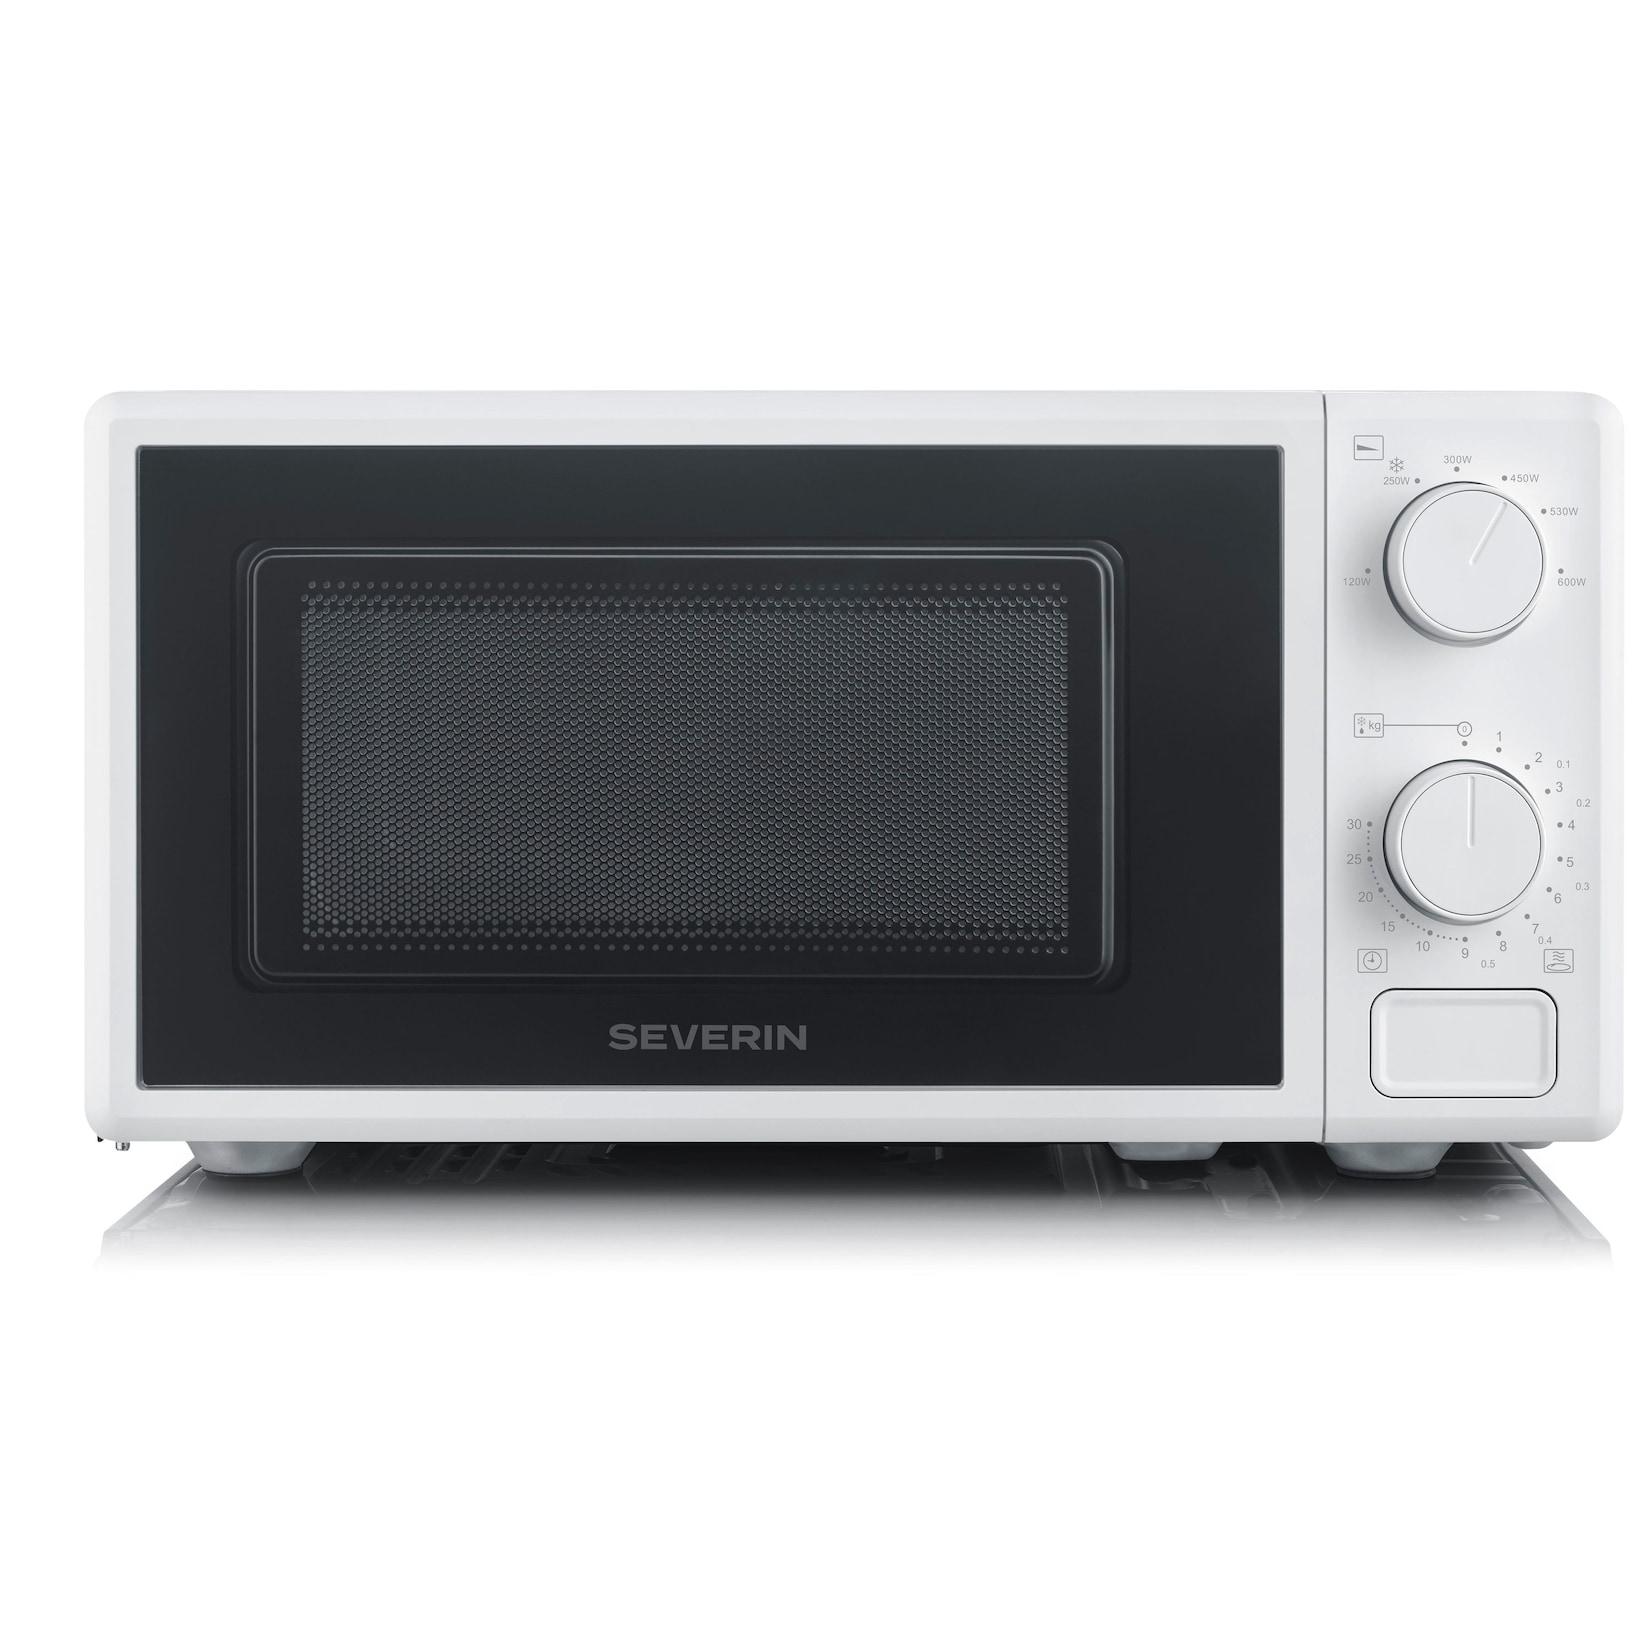
SEVERIN MW 7883 Mikrowelle (Kompaktes Design, 17 Liter, 600 Leistung Leistung, 5 Leistungsstufen, Auftau-Funktion, Drehteller 24,5 cm, 30 Minuten Timer, lackierter Innenraum, Weiß)SEVERIN MW 7883 Mikrowelle – Kompaktes Design für Ihren HaushaltDie SEVERIN MW 7883 Mikrowelle vereint funktionale Vielseitigkeit mit einem modernen, platzsparenden Design. Mit einem Fassungsvermögen von 17 Litern ist sie die ideale Lösung für jede Küche,59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sumiko Oyster MM-Tonabnehmersystem für Plattenspieler, Top Preis/Leistung !Neuware Sumiko Oyster MM-Tonabnehmersystem für Plattenspieler, Top Preis/Leistung ! sehr eleganter warmer Klang mit preisklassenbezogen hervorragender AuflösungMade in JapanMM (Moving-Magnet) Tonabnehmer-System Handgefertigt in Japan Von Oyster bis Reference wird jeder Sumiko Tonabnehmer von Hand in Yokohama, Japan, hergestellt - in der Nähe der Gewässer, in denen die namensgebenden Austern leben.Sumiko wählt nach Gehör die feinsten Materialien aus, die zusammen eine Leistung erbringen, die Generationen von Hörern erleuchtet hat. Jedes Design wird gründlich getestet, bis es perfekt ist.Die Produktion wird dann von Weltklasse-Handwerkern mit einem gemeinsamen Auge für Präzision und Qualität durchgeführt. Technische Daten : Tonabnehmer-Typ: MMAusgangsspannung: 4,0mV bei 1kHz, 5cm/sec. Verstärkeranschluss: Phono MMFrequenzgang: 30-20.000HzNadelnachgiebigkeit: 12 x 10 – 6 cm/dyne (100 Hz)Schliff: sphärisch 0.6 mil Auflagekraft: 1,5-2,5gEmpf. Auflagekraft: 2,3 gEmpf. Abschlusswiderstand: 47 kOhmGewicht: 5,3 g83,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
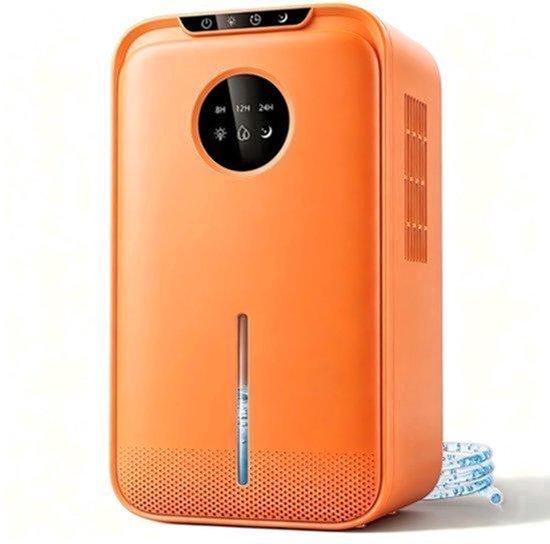
Luftentfeuchter Doppelkern - 2,5 Liter Tank - 40 Watt Leistung - Orange - Timer-Funktion - Kompaktes DesignDieser Luftentfeuchter mit doppelter Kerntechnologie ist ideal für Menschen, die Feuchtigkeitsprobleme in kleinen bis mittelgroßen Räumen wie Schlafzimmern, Badezimmern und Kellern lösen möchten. Mit einem großzügigen Tank von 2,5 Litern und einer energieeffizienten Leistung von 40 Watt sorgt dieses Gerät für ein angenehmes Raumklima, indem es überschüssige Feuchtigkeit effektiv entfernt. Eigenschaften: * Doppelte Kerntechnologie für leistungsstarke und zuverlässige Entfeuchtung * Timerfunktion für flexible und automatische Bedienung * Leiser Betrieb mit nur 30 dB, stört nicht beim Schlafen oder Arbeiten * Energieeffizient mit einem Verbrauch von 40 Watt * Kompaktes Design und orange Farbe Passt dieses Gerät zu Ihnen? Dieser Luftentfeuchter ist für Räume bis zu einer Größe von etwa 20 Quadratmetern geeignet. Er funktioniert mit einer Standard-220-Volt-Steckdose und lässt sich einfach auf einer ebenen Fläche aufstellen. Der 2,5-Liter-Tank bietet ausreichend Kapazität für den kontinuierl346,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SEVERIN MW 7882 Mikrowelle (Kompaktes Design, 17 Liter, 600 Leistung Leistung, 5 Leistungsstufen, Auftau-Funktion, Drehteller 24,5 cm, 30 Minuten Timer, lackierter Innenraum, Schwarz)SEVERIN MW 7882 Mikrowelle – Kompaktes Design für Ihren HaushaltDieSEVERIN MW 7882 Mikrowelleist die ideale Lösung für alle, die eine zuverlässige und platzsparende Küchenhilfe suchen. Mit ihrem modernen, schwarzen Design fügt sie sich nahtlos in jede Küch69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
SEVERIN MW 7883 Mikrowelle (Kompaktes Design, 17 Liter, 600 Leistung Leistung, 5 Leistungsstufen, Auftau-Funktion, Drehteller 24,5 cm, 30 Minuten Timer, lackierter Innenraum, Weiß)SEVERIN MW 7883 Mikrowelle – Kompaktes Design für Ihren HaushaltDie SEVERIN MW 7883 Mikrowelle vereint funktionale Vielseitigkeit mit einem modernen, platzsparenden Design. Mit einem Fassungsvermögen von 17 Litern ist sie die ideale Lösung für jede Küche,59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sumiko Oyster MM-Tonabnehmersystem für Plattenspieler, Top Preis/Leistung !Neuware Sumiko Oyster MM-Tonabnehmersystem für Plattenspieler, Top Preis/Leistung ! sehr eleganter warmer Klang mit preisklassenbezogen hervorragender AuflösungMade in JapanMM (Moving-Magnet) Tonabnehmer-System Handgefertigt in Japan Von Oyster bis Reference wird jeder Sumiko Tonabnehmer von Hand in Yokohama, Japan, hergestellt - in der Nähe der Gewässer, in denen die namensgebenden Austern leben.Sumiko wählt nach Gehör die feinsten Materialien aus, die zusammen eine Leistung erbringen, die Generationen von Hörern erleuchtet hat. Jedes Design wird gründlich getestet, bis es perfekt ist.Die Produktion wird dann von Weltklasse-Handwerkern mit einem gemeinsamen Auge für Präzision und Qualität durchgeführt. Technische Daten : Tonabnehmer-Typ: MMAusgangsspannung: 4,0mV bei 1kHz, 5cm/sec. Verstärkeranschluss: Phono MMFrequenzgang: 30-20.000HzNadelnachgiebigkeit: 12 x 10 – 6 cm/dyne (100 Hz)Schliff: sphärisch 0.6 mil Auflagekraft: 1,5-2,5gEmpf. Auflagekraft: 2,3 gEmpf. Abschlusswiderstand: 47 kOhmGewicht: 5,3 g83,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sumiko Pearl MM-Tonabnehmersystem für Plattenspieler, Top Preis/Leistung !Neuware Sumiko Pearl MM-Tonabnehmersystem für Plattenspieler, Top Preis/Leistung ! feiner, warmer Klang mit preisklassenbezogen hervorragender Auflösung und hoher RäumlichkeitElliptischer NadelschliffMade in Japan aus der Traditionsschmiede SumikoMM (Moving-Magnet) Tonabnehmer-System Handgefertigt in Japan Von Oyster bis Reference wird jeder Sumiko Tonabnehmer von Hand in Yokohama, Japan, hergestellt - in der Nähe der Gewässer, in denen die namensgebenden Austern leben.Sumiko wählt nach Gehör die feinsten Materialien aus, die zusammen eine Leistung erbringen, die Generationen von Hörern erleuchtet hat. Jedes Design wird gründlich getestet, bis es perfekt ist.Die Produktion wird dann von Weltklasse-Handwerkern mit einem gemeinsamen Auge für Präzision und Qualität durchgeführt. Technische Daten : Tonabnehmer-Typ: MMAusgangsspannung: 4,0mV bei 1kHz, 5cm/sec. Verstärkeranschluss: Phono MMFrequenzgang: 12-30.000HzNadelnachgiebigkeit: 12 x 10 – 6 cm/dyne (100 Hz)Schliff: elliptisch Auflagekraft: 1,5-2,0gEmpf. Auflagekraft: 2,0 gEmpf. Abschlusswiderstand: 47 kOhmGewicht: 6 g142,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ETC Gadget IIETC Gadget II; 4267A1004; DMX Interface für 2 Universen von USB auf 2x XLR; kann per USB an jeden Computer angeschlossen werden; Nutzung nur mit einem PC- oder Mac-basierten ETCnomad Dongle möglich !; gibt Steuerungswerte über DMX aus und erlaubt bidirektionale Kommunikation über RDM; kann auch mit der UpdaterAtor oder Net3 Concert Software betrieben werden, um RDM-fähige Scheinwerfer einzustellen oder um eine Reihe von ETC Geräte zu aktualisieren; Kompatibel mit der ETCnomad Software (Benötigt Eos V2.4/Cobalt V7.3 oder höher); Kompatibel mit der Net3 Concert Software; Kompatibel mit der UpdaterAtor Software; Techn. Daten:; Anschlüsse: 2x 5-pin XLR female & 1x Typ B USB-Buchse; Spannungsversorgung: 5 V über USB; Abmessungen (HxBxT): 44 x 107 x 83 mm; Gewicht: 0,22 kg369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.